Facturar servicios a una empresa grande puede requerir un circuito diferente al de una factura electrónica habitual. La Factura de Crédito Electrónica MiPyME combina requisitos de emisión y seguimiento que conviene revisar con el responsable contable. Preparar los datos y comprender el proceso es tan importante como disponer del tipo de comprobante en el sistema.
Identificar primero qué operación estás realizando
La información oficial presenta la FCEM como un instrumento para operaciones de MiPyMEs proveedoras de grandes empresas, sujeto a condiciones del régimen. Entre MiPyMEs también existen situaciones previstas. Antes de emitir, confirmá cómo encuadran la empresa, el receptor y la operación.
No decidas el comprobante únicamente por el nombre comercial del cliente o por el importe que recordás de una operación anterior. Los parámetros y condiciones pueden cambiar. La administración necesita una validación actual y un criterio documentado que pueda aplicar cuando llega la próxima factura.
Preparar cliente y datos fiscales
La revisión debe incluir la identificación fiscal del emisor y receptor, los datos bancarios aplicables y la configuración del comprobante. La fuente oficial explica que el régimen contempla emisión, aceptación y posibles vías de negociación. Es un circuito que necesita seguimiento, no solo un botón diferente.
Pedile al responsable contable una lista de validación para la cuenta. Separá los datos que mantiene la empresa de las condiciones que deben consultarse en fuentes oficiales. Si cambia la situación de un receptor, el equipo debe saber quién revisa el caso antes de emitir de nuevo.
Conectar la factura con el servicio vendido
En una empresa de servicios, los errores suelen comenzar antes de facturar: alcance poco claro, establecimiento sin referencia o período que no coincide con el acuerdo. Prepará el respaldo comercial y operativo para que administración pueda revisar qué está cobrando.
Por ejemplo, una cuenta con varias sucursales puede tener servicios mensuales y trabajos extraordinarios. La persona que prepara la factura necesita distinguir ambos conceptos y su documentación. El régimen fiscal no corrige por sí mismo una diferencia sobre qué trabajo contrató el cliente.
Validar la implementación en el sistema
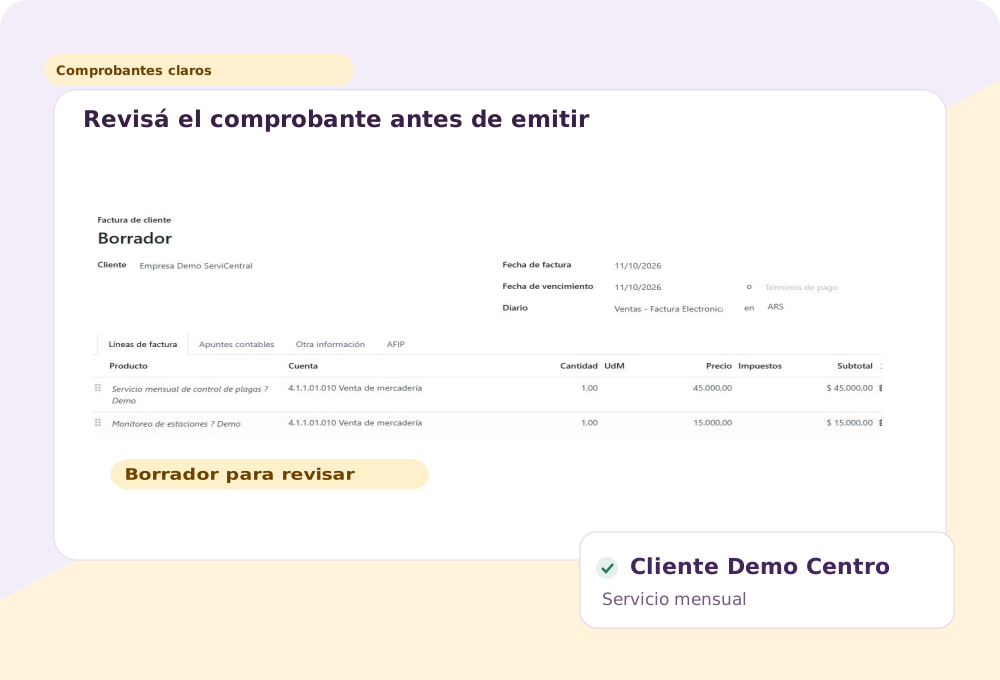
Que un software emita comprobantes electrónicos no demuestra que una configuración concreta soporte correctamente todas las situaciones de FCEM. Confirmá tipos habilitados, datos exigidos, integración fiscal y tratamiento del estado antes de usarlo con operaciones reales.
En ServiCentral, esta revisión se realiza según CUIT, configuración y alcance. Prepará un caso de prueba con el responsable contable y revisá también qué sucede si aparece un rechazo o hay que corregir un dato. La capacidad debe quedar comprobada para tu cuenta, sin prometer activación automática por plan.
Sostener el seguimiento después de emitir
Asigná un responsable para revisar el estado y la cancelación del comprobante por los canales correspondientes. Los plazos y condiciones deben consultarse en la fuente vigente; no conviene mantener una regla interna basada en un artículo antiguo.
El circuito administrativo debe conservar la referencia comercial, el documento emitido y las acciones pendientes. Eso permite conversar con el cliente sobre una situación concreta y evitar que un cambio de responsable deje una factura sin seguimiento. Emisión, cobranza y respaldo forman parte de la misma gestión.
Resolvemos tus dudas
Preguntas frecuentes
¿Toda factura emitida por una MiPyME es una FCEM?
No. Debe revisarse si la operación encuadra en las condiciones del régimen vigente.
¿ServiCentral la activa automáticamente?
No. Se valida por CUIT, integración fiscal y configuración de la cuenta con el responsable contable.
¿Qué importe y plazo debo usar?
Consultá las condiciones vigentes en las fuentes oficiales al momento de la operación; pueden cambiar.