El cierre mensual conecta lo realizado con lo documentado, facturado y cobrado. Una rutina compartida permite detectar pendientes antes de empezar otro período con diferencias que después resultan más difíciles de explicar.
Acordar alcance, fecha y responsables
Definí qué se revisa en el cierre y hasta qué fecha. Los servicios realizados, las facturas emitidas y los cobros recibidos pueden pertenecer a momentos diferentes. Cada lista necesita un criterio que el equipo comprenda.
Asigná responsables de operación, documentación y administración. Una persona puede coordinar el cierre, pero no debería resolver por su cuenta datos técnicos desconocidos. Establecé cómo se consultan y aprueban excepciones.
Revisar servicios y documentación pendientes
Buscá visitas completadas con datos, evidencias o documentos pendientes, según el circuito. Diferenciá trabajo no realizado de trabajo realizado que todavía requiere una validación. Esa distinción evita facturar o informar estados equivocados.
Conservá un listado de excepciones con motivo, responsable y próximo paso. No cambies fechas ni marques tareas completas únicamente para limpiar un tablero. Un pendiente explicado permite actuar; un estado ficticio traslada el problema al siguiente equipo.
Conciliar servicios y facturación
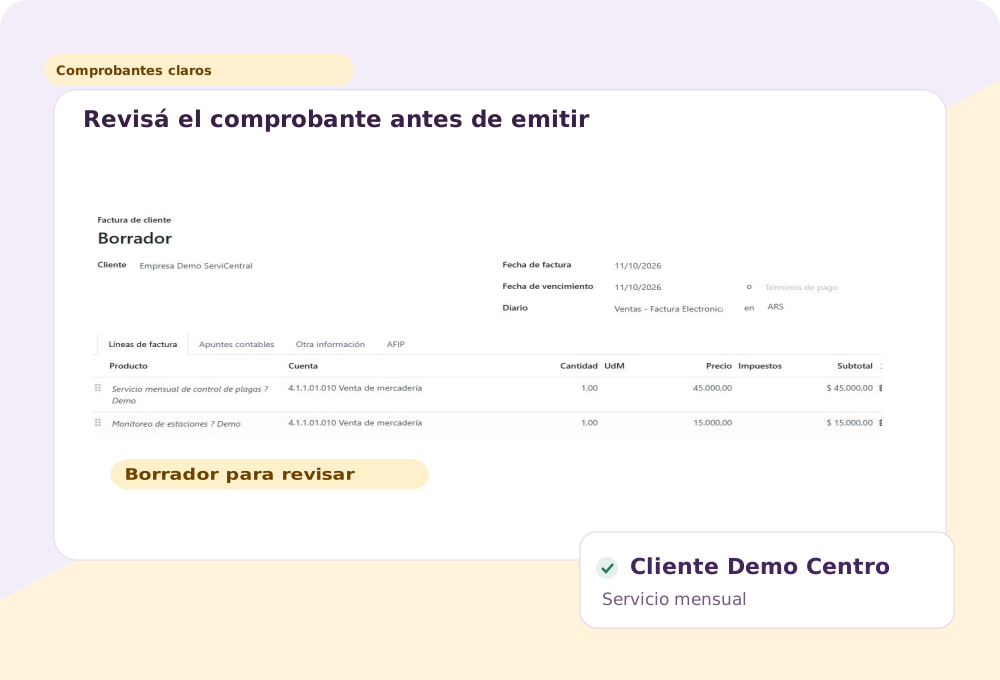
Revisá qué corresponde facturar por contrato, período o servicio, y qué ya tiene comprobante relacionado. Considerá adicionales aprobados, cancelaciones y notas de crédito dentro de las reglas definidas.
En ServiCentral, la relación entre servicios y facturación se configura según el alcance. Probá el circuito con ejemplos y verificá referencias. La automatización disponible no elimina la necesidad de revisar situaciones fuera de la regla habitual.
Conciliar pagos y revisar saldos
Compará registros de pagos con sus fuentes y revisá importes pendientes de imputación. Un comprobante enviado por el cliente puede requerir verificación antes de dar por cancelada una deuda. Identificá diferencias y compromisos de pago por separado.
Prepará una cartera de seguimiento con destinatarios y responsables correctos. Evitá reclamar deudas mientras se investiga un pago que podría resolverlas. La revisión contable y fiscal debe realizarse con los profesionales que correspondan.
Documentar decisiones y preparar el período siguiente
Dejá un recibo interno del cierre: criterios, pendientes, correcciones aprobadas y responsables. Conservá enlaces o referencias suficientes para reconstruir el análisis sin reunir nuevamente todos los mensajes.
Revisá causas repetidas. Si cada mes faltan las mismas autorizaciones o datos, corregí el proceso de origen. El cierre resulta más liviano cuando la operación registra información a tiempo, y no cuando administración aprende a reconstruirla cada vez más rápido.
Resolvemos tus dudas
Preguntas frecuentes
¿Cerrar el mes significa que no puede quedar ningún pendiente?
Debe existir una revisión y un tratamiento explícito de las excepciones. No conviene falsear estados para presentar una lista vacía.
¿Uso la misma fecha para servicio, factura y cobro?
No necesariamente. Son eventos diferentes y deben conservar su fecha y criterio de imputación según el circuito y las reglas aplicables.
¿El cierre de gestión reemplaza el contable?
No. Puede organizar antecedentes y controles, pero la validación contable y fiscal requiere criterios y revisión profesional.